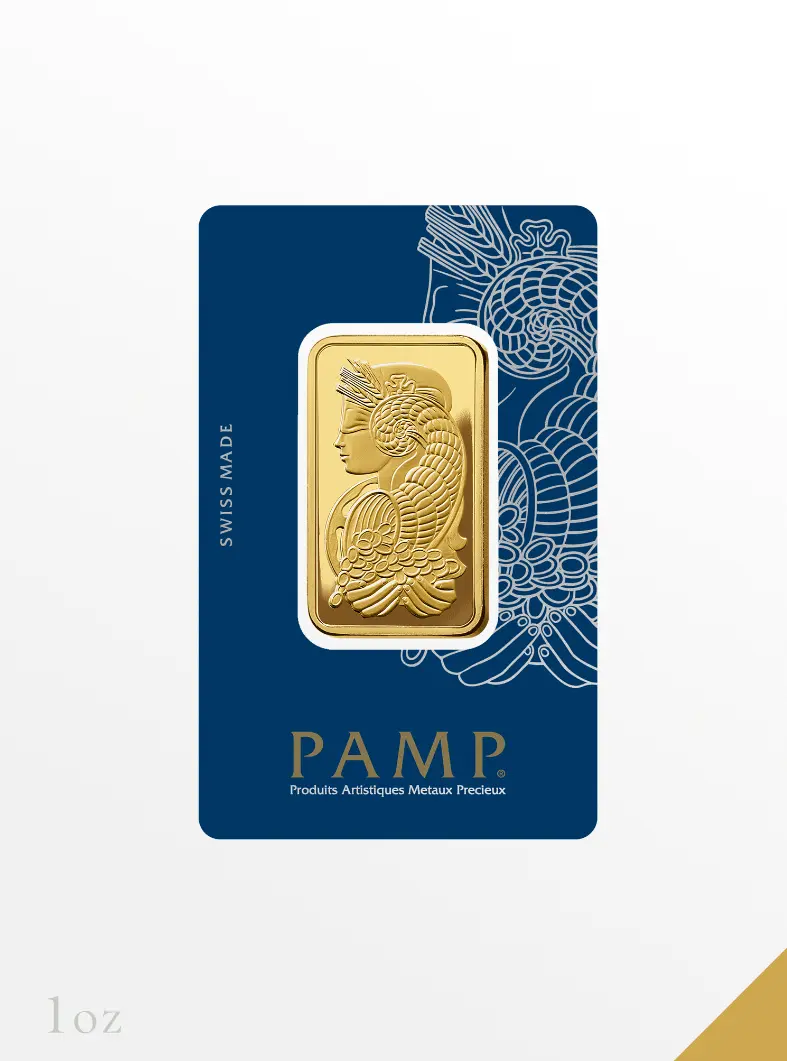
瑞士PAMP(Produits Aristiques Metaux Precleux)成立於1977年,以生產金銀條塊與金銀幣聞名於世,為國際貴金屬市場之領先品牌,是倫敦金銀市場協會(LBMA)、瑞士銀行(UBS)和主要期貨市場認可金條。
黃金產地:瑞士

| 115 年 11月 16日 | ||
| 昨日紐約收盤: | USD 3890.00 / 盎司 | |
| -黃金 - | 出 / 每台錢 | 入 / 每台錢 |
| 1公斤裝王鼎進口條塊 | 15550 | 15350 |
| 王鼎5台兩條塊 | 15555 | 15355 |
| 王鼎壹台兩金龍條塊 | 15635 | 15355 |
| 財富女神系列 | 價格請參考線上購物 | 15375 |
| -白金- | 出 / 每台錢 | 入 / 每台錢 |
| PAMP 1盎司財富女神白金"缺貨" | 6500 | 5700 |
| -白銀- | 出 / 每台兩 | 入 / 每台兩 |
| 999+ 王鼎白銀(1公斤規格)平裝 "現貨" | 2145 | 1815 |
| 999+ 王鼎白銀(1公斤規格)鏡面精裝 "現貨" | 2165 | 1825 |
| 999+ 王鼎白銀(10盎司規格)盒裝 "現貨" | 2195 | 1825 |
| 999+ 澳洲Perth Mint白銀(1公斤規格) "售完" | 2215 | 1835 |
| 999+ PAMP白銀(1公斤規格) "售完" | 2245 | 1855 |
| -黃金飾品收購- | 15050/ 每台錢 | |
【公告】國定假日公休
2024.04.15
營業日12點半到1點半為休息時間,造成不便敬請見諒,謝謝大家。
2023.01.01
王鼎購物網 銷售瑞士 PAMP財富女神金塊,正式開賣。
2022.01.01
平裝五台兩 壹台兩金龍條 黃金條塊銷售中,瑞士進口黃金!
2022.01.01
高雄市金銀珠寶公會白銀成色鑑定報告,10盎司龍圖騰盒裝銀條(註冊商標第01547407號)。
2022.01.01
每日紐約收盤價及走勢圖,請參閱每天早上更新的王鼎財經簡訊。
2021.01.01
營業日 10:39 更新當天黃金報價資料。
2021.01.01
2020.01.01
黃金、白銀走勢圖,請參閱國外貴金屬價格走勢表。
2020.01.01
黃金現貨買賣,營業時間 AM 10:30 ~PM 4:00(週六,週日,例假日休息)。
2020.01.01
本公司每天在經濟日報,工商時報提供黃金報價,請參閱。
2023.05.13
本公司備有美國THERMO DXL800精密貴金屬檢驗機,可隨購買時檢驗。
黃金週線大幅下跌
週五美國交易時段尾盤,現貨 黃金價格小幅上漲,現貨 白銀價格大幅下跌。持續的通膨擔憂、高企的美國公債殖利率以及市場對聯準會進一步收緊貨幣政策的預期繼續對貴金屬構成壓力。在逢低買盤的支撐下,黃金價格在周四大幅下跌後企穩,而白銀價格則因對工業需求和緊縮金融環境的擔憂而持續承壓。現貨黃金價格報每盎司3883.40美元附近,上漲7.00美元,漲幅0.18%;現貨白銀價格報每盎司48.630美元附近,下跌1.320美元,跌幅2.63%。
美國勞工部週五公佈的數據顯示,10月份生產者物價指數(PPI)上漲0.3%,低於市場預期的0.4%;而年度生產者物價指數則加速至6.5%,創下2022年11月以來的最高水準。其中,商品價格上漲0.5%,服務價格上漲0.2%;剔除食品、能源和貿易服務價格後,PPI上漲0.5%,顯示潛在成本壓力持續存在。先前,週二公佈的消費者物價指數(CPI)數據強於預期,而上周公布的10月就業報告顯示,新增就業人數16.5萬個,失業率降至4.1%。儘管部分月價指標顯示通膨有所緩和,但就業市場的強勁勢頭和持續的通膨依然支撐著市場對緊縮性貨幣政策的預期。
市場部位仍聚焦於聯準會12月8日至9日的會議,最新的獨立驗證的會前期貨評估顯示,升息25個基點的機率為89%,升息50個基點的機率為11%。基準10年期美國公債殖利率週五升至5.15%附近,增加了持有無收益黃金的機會成本,而美元則保持相對堅挺。疲軟的PPI數據帶來了一些緩解,但持續的潛在生產者通膨限制了市場對聯準會政策大幅調整的預期。下週的主要經濟事件包括週二公佈的10月零售銷售報告和週三發布的聯準會10月會議紀要。消費走強或鷹派政策言論可能會強化市場對貨幣政策收緊的預期,而需求疲軟則可能透過降低收益率為黃金提供支撐。
週五,霍爾木茲海峽和美伊局勢依然充滿不確定性。華盛頓繼續對伊朗實施海上封鎖,同時暗示重啟大規模軍事行動並非其當務之急。川普總統週四表示,與德黑蘭達成外交協議已不再必要,這降低了人們對近期透過談判達成解決方案的預期。同時,據稱由伊朗支持的胡塞武裝對沙烏地阿拉伯能源基礎設施發動的攻擊以及對商業油輪的持續威脅,凸顯了地區石油供應的脆弱性。由於未能達成解決方案,航運限制和安全風險仍懸而未決。對於黃金而言,持續的地緣政治不確定性支撐了防禦性需求,但能源價格上漲帶來的通膨影響也強化了市場對聯準會緊縮政策的預期。
週五原油期貨價格漲跌互現,波斯灣地區的供應擔憂與全球石油供應改善的預期相互交織。布蘭特原油結算價幾乎持平於每桶95.84美元,而紐約商品交易所WTI原油下跌約0.2%,至每桶88.56美元。兩大基準原油均連續第二週下跌。國際能源總署預計第四季度全球原油供應將出現盈餘,加上美國原油庫存意外增加,在一定程度上抵消了霍爾木茲海峽地緣政治風險溢價的影響。油價下跌最終可能緩解通膨壓力,但週五公佈的生產者價格報告顯示,潛在成本上漲的趨勢仍然持續。
週五,北美股市漲跌互現,半導體和人工智慧相關股票的疲軟拖累了主要股指,儘管公佈的PPI數據低於預期。道瓊工業指數上漲約0.1%,收在52347.55點;標普500指數下跌0.4%,收在7561.67點;那斯達克指數下跌0.9%,收25136.27點;羅素2000指數下跌0.3%,收2790.49點。英偉達執行長黃仁勳辭職後,該公司股價持續承壓,對科技公司估值和融資成本的擔憂也持續抑制投資人情緒。儘管週五股市下跌,但四大股指本週整體仍收漲。
加拿大S&P/TSX綜合指數週五小幅收跌,下跌31.29點,跌幅0.09%,收在36,105.90點。科技股和基本金屬股的疲軟被公用事業和電信等防禦性板塊的部分支撐所抵消。與美國科技股的大幅拋售形成鮮明對比的是,加拿大股市的跌幅有限,反映出金融機構和傳統資源產業的權重更高。儘管如此,該基準指數仍對貴金屬價格、原油價格以及美國貨幣政策預期波動較為敏感。
週五歐洲股市漲跌互現,從週四觸及的歷史高點回落,人工智慧投資的不確定性和高企業的借貸成本令市場情緒承壓。德國DAX指數和法國CAC 40指數承壓,英國富時100指數波動相對較小。泛歐斯托克600指數在連續四個交易日上漲後,仍有望實現週線正收益。投資者權衡了美國持續緊縮貨幣政策的前景與歐洲企業獲利相對強勁以及近期全球能源價格下跌的影響。主要歐洲基準股指的最終收盤價無法獨立核實。
美元接近一個月高位,日圓逼近160
週四亞洲早盤交易中,美元兌主要貨幣維持在一個月高點附近,受聯準會升息預期增強的支撐,而日圓則逼近具有重要心理意義的1美元兌160日圓關卡。
衡量美元兌包括日圓和歐元在內的一籃子貨幣的美元指數上漲0.63%,至102.85,為10月14日以來的最高水準。
在10月通膨數據強於預期,以及聯準會官員發表一系列鷹派言論後,交易員們加大了對聯準會進一步收緊貨幣政策的押注。這些官員對持續高企的通膨表示擔憂,並暗示可能升息50個基點。包括高盛在內的一些大券商目前預計,除了12月的升息之外,明年年初還將再次升息。
澳洲國民銀行高級市場策略師加文·弗蘭德在一份報告中表示,紐約聯邦儲備銀行主席約翰·威廉姆斯將於週四晚些時候出席一個小組討論會,鑑於他在10月聯邦公開市場委員會會議前曾表示美聯儲有時間考慮加息,因此此次討論會備受關注。
「兩週後,10月CPI報告高於預期,聯準會官員似乎正爭先恐後地談論升息,」弗蘭德說。 “威廉姆斯的任何指示都將被密切關注。”
歐元兌美元上漲0.09%,至1.1099美元,英鎊兌美元匯率為1.328美元。
澳元兌美元下跌0.03%,至0.6845美元;紐西蘭元兌美元小漲0.04%,至0.5,564美元。
美元兌日圓下跌0.12%至159.58,但由於交易員加大了對聯準會進一步升息的押注,較大的利率差仍支撐著美元。
日本央行董事淺田東一郎是兩位反對9月份將借貸成本提高到1.25%決定的鴿派政策制定者之一,他將於當天晚些時候發表講話並舉行新聞發布會。
Gold steadies as oil slump cools inflation pressure, equities rally
Spot gold and silver prices are higher in late U.S. trading Monday, as a sharp drop in crude oil and lower Treasury yields offset reduced safe-haven demand tied to tentative U.S.-Iran diplomacy. At the time of writing, spot gold was trading near $4,056.60 an ounce, up 0.37%, while spot silver was trading at $57.940, up 0.87% on the session.
The post-Fed setup remains rate-sensitive. The Federal Reserve held the target range for the federal funds rate at 3.50% to 3.75% last Wednesday in a 9-3 vote, with three officials favoring a 25-basis-point hike. Chair Kevin Warsh’s press conference left markets with a hawkish-hold read: no immediate tightening, but little comfort that inflation risks are fading fast enough to rule out another move. June PCE inflation later softened to 3.7% year over year, with core PCE at 3.3%, while initial jobless claims rose to 197,000 and July ISM manufacturing climbed to 55.6, its strongest reading since May 2022. Futures markets were still pricing a roughly two-thirds chance of a September rate hike, but that probability eased from pre-meeting levels as Monday’s oil selloff pulled yields lower.
The Strait of Hormuz risk premium has cooled, not cleared. President Donald Trump held off planned strikes on Iran and pushed for talks aimed at reopening the waterway and limiting Tehran’s nuclear program, while Iran denied direct U.S. talks and said discussions with Oman over passage through the Strait were continuing. The market impact was clearest in crude: WTI fell to the high-$78-to-$79 area and Brent dropped to the low-$83 area after July’s war premium had carried Brent above $90. For gold, the read-through is mixed: less immediate haven demand from Gulf escalation, but lower oil-linked inflation risk, softer yields and a weaker dollar reduce some of the macro pressure on bullion.
North American equities closed sharply higher as lower oil and yields lifted risk appetite. The S&P 500 rose 1.48% to 7,600.50, the Dow Jones Industrial Average gained 1.32% to a record 53,178.41 and the Nasdaq Composite advanced 2.13% to 25,913.90. The Russell 2000 climbed 1.7% to 2,981.91. Communication services led the U.S. session, while energy lagged as crude prices fell about 5%.
European equities also ended higher, with the pan-European STOXX 600 up 0.5% at 652.09 and hovering near Friday’s record high. Germany’s DAX rose 1.45% to 26,001.31, clearing 26,000 for the first time, while London’s FTSE 100 slipped 0.1% as AstraZeneca weighed on the U.K. index. Travel, leisure and defense shares gained as the crude selloff eased energy-cost concerns, while European energy stocks fell.
The key outside markets see Nymex WTI crude oil prices sharply lower and trading around $78.85 a barrel, while Brent crude was near $82.91. The U.S. dollar index is softer. The yield on the benchmark 10-year U.S. Treasury note is trading near the 4.7% area.
Daniela Hathorn, senior market analyst at Capital.com, called the U.S.-Iran diplomacy push “a step in the right direction” earlier in the session, while cautioning that the next week remains uncertain. That framing fits the metals tape: gold and silver held bid, but neither market has yet delivered a clean breakout from the Fed-and-Hormuz consolidation ranges.